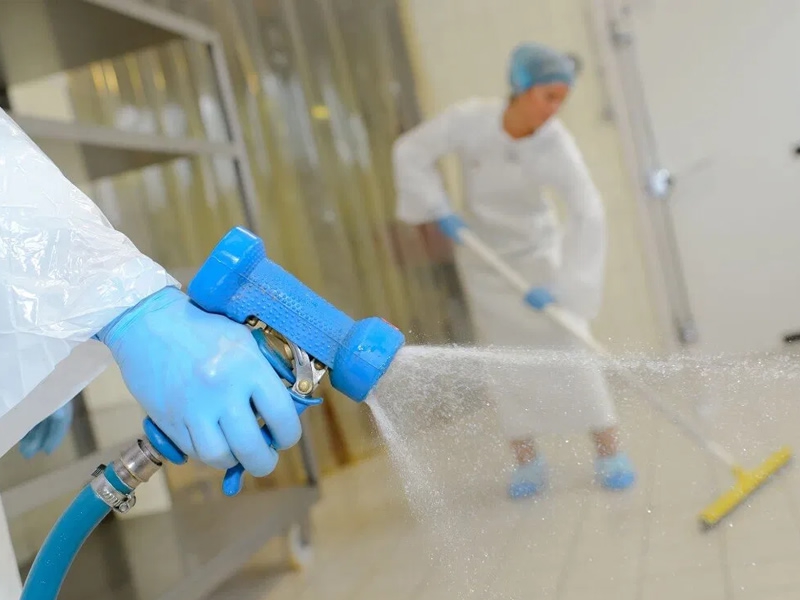
Il datore di lavoro può adempiere direttamente al processo di sanificazione dei propri ambienti di lavoro utilizzando le sostanze previste per la sanificazione. I disinfettanti più comuni che possono essere impiegati nelle procedure di disinfezione per SARS-CoV-2 in base alle attuali conoscenze sono i seguenti: ipoclorito di sodio (candeggina), etanolo, perossido di idrogeno (acqua ossigenata).Se la persona incaricata delle pulizie è un dipendente, dovrebbe aver già fatto il corso su rischio chimico o comunque dovrebbe aver seguito il corso “lavoratori” dove si parla anche di rischio chimico e biologico in generale. A quel punto, si istruisce il lavoratore su come deve comportarsi nello specifico per il Covid-19 e si redige un verbale nel quale si dichiara ciò che è stato fatto. Il personale addetto alla sanificazione deve essere formato adeguatamente sull’utilizzo delle sostanze chimiche necessarie e ovviamente sui rischi specifici connessi.
Se la temperatura “limite” di 37.5° viene superata il lavoratore ha l’obbligo di restate presso il proprio domicilio.Il dipendente che presenti in sede febbre superiore a 37,5° - anche se non si sa se sia o meno connessa al Covid-19 - per precauzione deve essere isolato subito rispetto agli altri, con telefonata a suo medico di famiglia e/o autorità sanitaria al telefono n. 112 o 1500, onde evitare o almeno limitare i rischi di contagio con altre persone che restano distanziate. Senza dubbio lo stato febbrile non è un sintomo esclusivo del Covid-19, ma al momento l’attenzione è rivolta a prevenire i rischi del contagio e tra i sintomi più evidenti di infezione conclamata vi è lo stato febbrile. Per esempio, lo stesso termometro scanner gun permette il rilevamento della temperatura corporea di ogni dipendente secondo la sua fronte a una certa distanza consentendo così la precauzione del distanziamento.La sanificazione è sempre a carico del datore di lavoro. L’art. 64 del decreto “Cura Italia”, ora convertito con modificazioni in legge n. 27/2020, stabiliva peraltro che con decreto del Ministro dello sviluppo economico, di concerto con il Ministro dell'economia e delle finanze, da adottare entro trenta giorni dalla data di entrata in vigore dello stesso decreto legge n. 18/2020, sarebbero stati stabiliti i criteri e le modalità di applicazione e di fruizione del credito d'imposta riconosciuto dal primo comma dell’art. medesimo per spese di questo tipo. Tale decreto ministeriale non è stato ancora emanato. Tutte le informazioni sono reperibili presso i Consulenti del Lavoro.